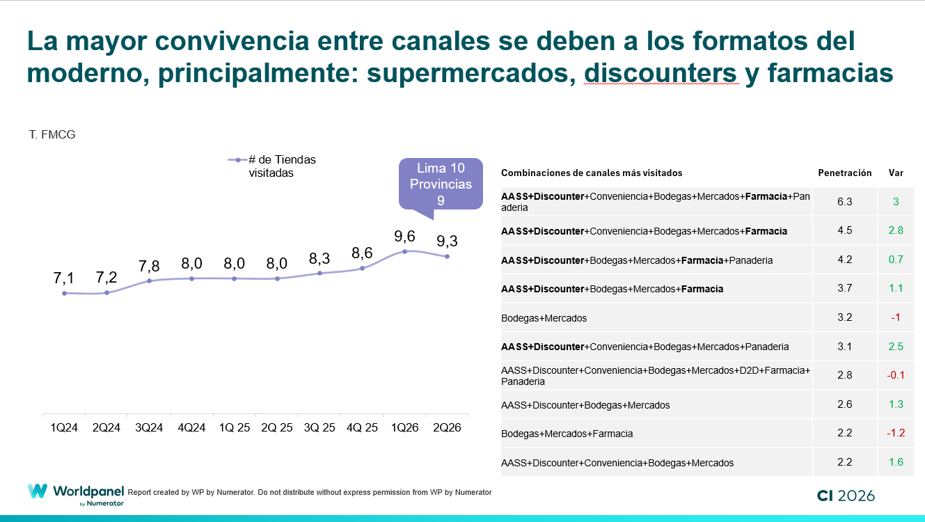
Les habitudes d'achat des Péruviens se diversifient. Au deuxième trimestre 2026, chaque foyer s'est rendu en moyenne dans 9,3 magasins ou points de vente, contre un peu plus de sept il y a deux ans.
Les données du rapport « Consumer Insights T2 2026 » de Worldpanel by Numerator montrent que cette évolution s’explique par une plus grande cohabitation entre les différents canaux de distribution. Le consommateur ne se contente pas de remplacer un type de magasin par un autre : il intègre désormais les supermarchés, les magasins discount, les supérettes et d’autres formats à ses habitudes d’achat, dans lesquelles les épiceries de quartier et les marchés de proximité continuent de jouer un rôle important.
Cette diversification est particulièrement visible à Lima, où les foyers regardent jusqu’à une dizaine de chaînes, contre neuf en province.
Les supermarchés et les magasins discount touchent davantage de foyers péruviens
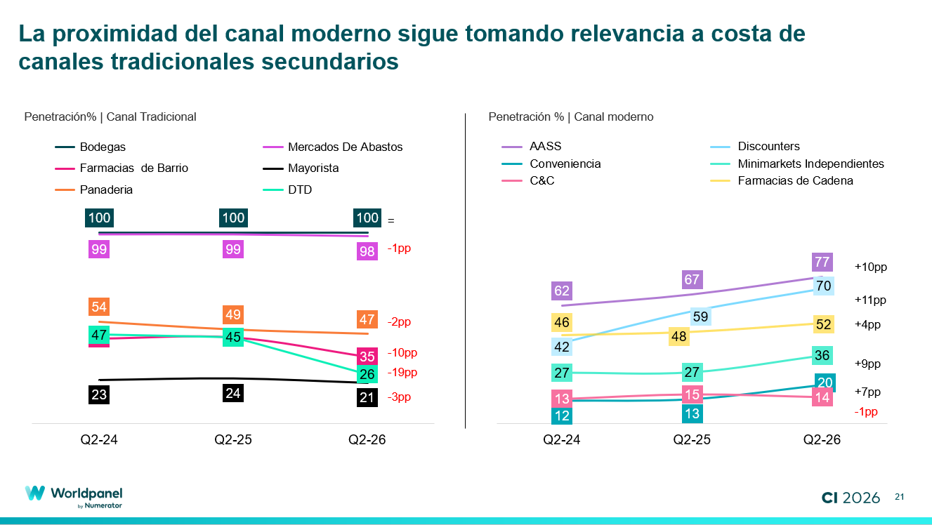
L'un des principaux changements observés au niveau des canaux d'achat au Pérou est l'augmentation de la pénétration des formats modernes.
Entre le deuxième trimestre 2024 et la même période en 2026, le taux de pénétration des supermarchés est passé de 61,5 % à 76,6 % des foyers, tandis que celui des magasins discount est passé de 42,1 % à 70,2 %.
Les magasins de proximité ont également élargi leur part de marché, passant de 12 % à 20,3 %, tandis que celle des supérettes indépendantes est passée de 26,6 % à 35,6 %. Les chaînes de pharmacies, quant à elles, ont atteint un taux de pénétration de 52,3 %.
Cette évolution n’entraîne toutefois pas la disparition des canaux traditionnels. Le consommateur péruvien élargit son éventail d’options et combine différents points de vente en fonction de critères tels que la proximité, l’assortiment, le prix et l’objectif de ses achats.
Mass, Dollarcity et 3A : comment les consommateurs achètent-ils dans les magasins discount ?
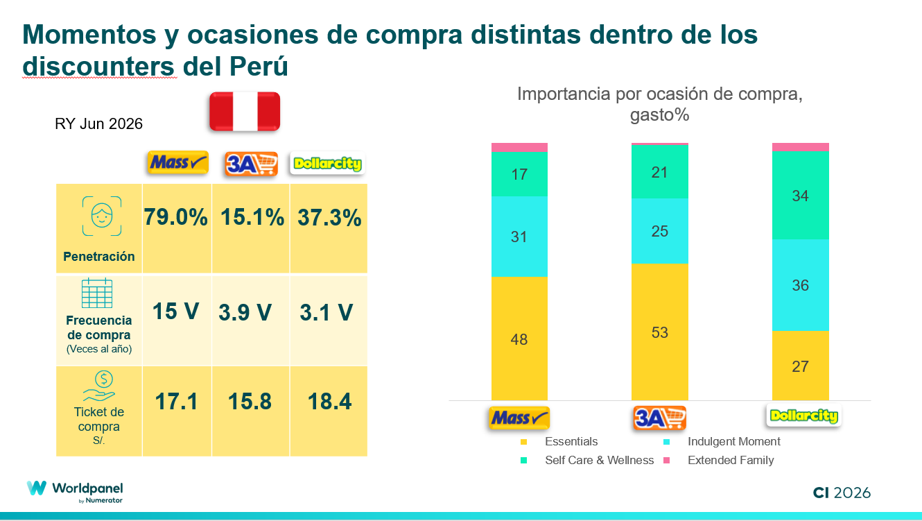
La croissance des magasins discount au Pérou ne s'explique pas non plus par un seul facteur. Mass, Dollarcity et 3A présentent des différences importantes en termes de couverture géographique, de fréquence de visite et de montant moyen des achats.
Mass touche 79 % des foyers, avec une fréquence de 15 visites par an et un panier moyen de 17,1 soles. Dollarcity affiche un taux de pénétration de 37,3 %, avec 3,1 visites par an et un panier moyen de 18,4 soles. 3A, quant à elle, enregistre un taux de pénétration de 15,1 %, une fréquence de 3,9 visites et un panier moyen de 15,8 soles.
Des différences apparaissent également au niveau du type d'achats effectués dans chaque enseigne. Les produits de première nécessité représentent 48,1 % des dépenses chez Mass et 53,2 % chez 3A. Chez Dollarcity, en revanche, les petits plaisirs ainsi que les offres liées au bien-être et aux soins personnels occupent une place plus importante.
Les données montrent que le fait de partager un même format ne signifie pas nécessairement que l'on se fait concurrence pour le même achat. Chaque offre peut occuper une place différente dans la routine du
consommateur.
Tambo, OXXO et Vega : des missions différentes au sein des magasins de proximité
On observe une dynamique similaire parmi les supérettes au Pérou.
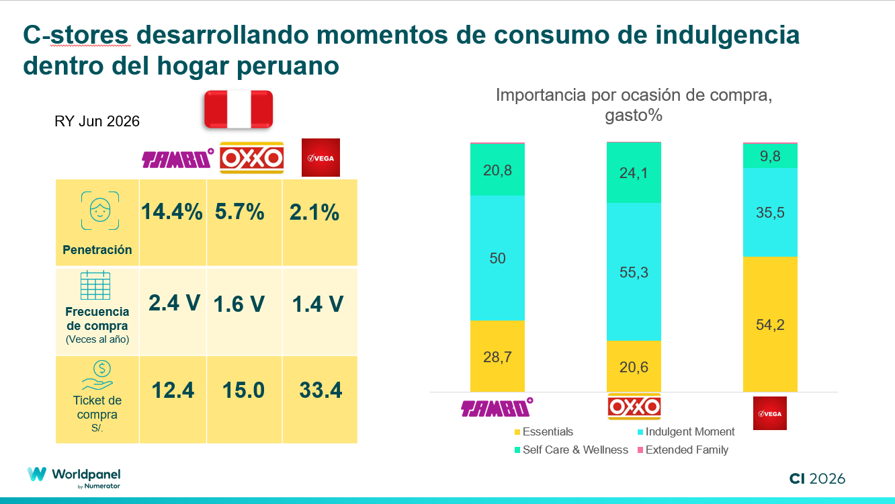
Tambo affiche un taux de pénétration de 14,4 %, avec 2,4 visites par an et un panier moyen de 12,4 soles. OXXO touche 5,7 % des foyers, avec 1,6 visite et un panier moyen de 15 soles. Vega enregistre un taux de pénétration de 2,1 %, une fréquence de 1,4 visite et un panier nettement plus élevé, à 33,4 soles.
Les occasions d'achat permettent d'expliquer ces différences. Les achats de plaisir représentent 50 % des dépenses chez Tambo et 55,3 % chez OXXO. Chez Vega, en revanche, les produits de première nécessité représentent 54,2 % des dépenses.
Ainsi, même en matière de commodité, le consommateur attribue des rôles différents à chaque chaîne.
Que signifie la fragmentation des canaux pour les marques ?
Pour les fabricants et les distributeurs, le fait qu'un consommateur se rende dans plus de neuf points de vente montre que la simple présence sur plusieurs canaux ne suffit pas : il faut comprendre le rôle que chacun d'entre eux joue dans le processus d'achat.
Une même marque peut être présente dans les supermarchés, les magasins discount, les épiceries et les supérettes, mais les besoins des consommateurs ne sont pas nécessairement les mêmes à chaque visite.
L'assortiment, la structure tarifaire, les tailles et les formats, ainsi que la combinaison entre marques de distributeur et marques propres peuvent répondre à des objectifs différents selon le canal.
Pour les détaillants, cette opportunité passe également par une définition plus claire des besoins auxquels répond chaque point de vente. Dans un contexte où le consommateur dispose d’un choix de plus en plus large, la différenciation peut devenir un élément essentiel pour gagner davantage de part de marché tout au long de son parcours d’achat.
Un consommateur encore plus multicanal
L'essor des supermarchés, des magasins discount et des supérettes transforme les habitudes d'achat au Pérou, mais ne remet pas en cause l'importance des formats traditionnels.
Il en résulte un consommateur davantage tourné vers le multicanal, qui répartit ses achats entre différents points de vente et utilise chacun d'entre eux pour répondre à des besoins spécifiques.
Pour les marques et les détaillants, comprendre où achète le consommateur péruvien, mais surtout pourquoi il choisit tel ou tel canal, sera essentiel pour élaborer des stratégies en matière d'assortiment, de prix et de formats adaptées à ce nouveau paysage d'achat.