


Selon nos dernières données, les ventes à emporter des magasins d'alimentation ont augmenté de 2,0 % au cours des quatre semaines se terminant le 6 septembre 2026. L'inflation des prix des produits alimentaires à périmètre constant s'est établie à 2,3 %, progressant à un rythme plus soutenu que le mois dernier, tout en restant relativement modérée.
Le mois d'août a été marqué par une nouvelle vague de chaleur et a marqué la fin d'un été placé sous le signe du sport. Cependant, la rentrée scolaire et la reprise du travail étant au cœur des préoccupations de nombreuses personnes, les habitudes d'achat ont commencé à évoluer : on a enregistré 18 millions de visites en moins dans les magasins d'alimentation au cours du mois, par rapport au pic de 497 millions atteint en juillet.
La fin des vacances d'été s'accompagne généralement d'une baisse de la fréquence des sorties et d'une réorientation vers les achats de première nécessité, et cette année ne fait pas exception. Bien que l'inflation des produits alimentaires ait légèrement augmenté le mois dernier, elle reste nettement inférieure aux niveaux observés en début d'année, ce qui offre aux ménages une marge de manœuvre bienvenue.
L'uniforme scolaire revient sur la liste des achats
Les articles d'uniforme scolaire ont refait leur apparition dans les paniers et les chariots à l'occasion de la rentrée scolaire, et le rapport qualité-prix est resté une priorité pour les parents cette année, alors que le coût de la vie continue de peser lourdement sur le budget des ménages.
Le montant moyen dépensé par consommateur pour l'achat d'un uniforme scolaire s'est élevé à 54,53 £, contre 62,29 £ au cours de la même période l'année dernière, soit une baisse de 12,4 % en glissement annuel, les consommateurs s'étant tournés vers les promotions et les articles d'occasion pour gérer leur budget familial.*
Le rapport qualité-prix est le mot d'ordre des parents en cette période de rentrée scolaire. Plus de quatre ménages sur dix (44 %) privilégient désormais avant tout la maîtrise des coûts lors de l'achat des uniformes, même si cela implique de faire quelques concessions sur la qualité, tandis qu'un tiers (33 %) cherche toujours à trouver un juste équilibre entre les deux.**
C'est un signe évident que, pour de nombreuses familles, la rentrée scolaire intervient à un moment difficile sur le plan financier, et les commerçants capables de rassurer leurs clients sur les prix sans pour autant faire de compromis sur la qualité seront bien placés pour en tirer parti.
Les plats préférés remplissent la boîte à déjeuner à la rentrée
Les incontournables du déjeuner figuraient en bonne place dans les paniers d'achat, les parents s'étant remis à préparer les boîtes à déjeuner de leurs enfants.
Les sandwichs figuraient dans plus de la moitié des paniers-repas des enfants***, et le nombre de foyers avec enfants ayant acheté des miches de pain a augmenté de plus d’un demi-million au cours des sept jours précédant le 6 septembre, par rapport à la semaine précédente. Le nombre d’achats de satsumas (+29 %) et de concombres (+21 %) a également bondi au cours de la dernière semaine avant la rentrée scolaire.
Les produits de marque ont devancé les marques de distributeur ce mois-ci pour la deuxième fois seulement au cours de l’année écoulée, avec des ventes en hausse de 3,7 % contre une croissance de 2,9 % pour les marques de distributeur – un renversement de tendance qui avait caractérisé une grande partie de l’année 2026. Malgré ce changement, les consommateurs ont continué à manifester un vif intérêt pour les promotions. Les dépenses consacrées aux offres promotionnelles sur les produits alimentaires ont augmenté de 243 millions de livres sterling, soit 7,0 % en glissement annuel, dépassant largement la croissance des ventes à prix plein, qui n'a atteint que 1,4 %.
Asda renoue avec la croissance
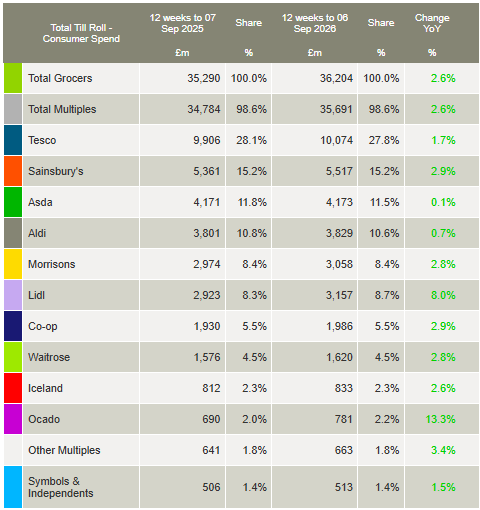
Le chiffre d'affaires d'Asda a progressé de 0,1 % au cours des 12 semaines se terminant le 6 septembre, le distributeur alimentaire renouant ainsi avec la croissance pour la première fois depuis mars 2024. Le distributeur, dont le siège se trouve à Leeds, détient désormais une part de marché de 11,5 %, avec une part plus élevée (16,0 %) dans le nord de l'Angleterre, et affiche des performances supérieures à celles du marché dans des catégories telles que les boissons chaudes, les glaces et la volaille réfrigérée.
Avec un chiffre d'affaires en hausse de 13,3 %, Ocado s'est imposé pour la 30e fois consécutive comme le distributeur alimentaire affichant la plus forte croissance ; 4,4 % des foyers ont eu recours à ses services au cours des 12 dernières semaines. La part de marché de ce spécialiste du commerce en ligne a progressé de 0,2 point de pourcentage, pour atteindre 2,2 % du marché.
L'autre enseigne de grande distribution à avoir gagné des parts de marché, Lidl, a vu sa part passer à 8,7 %, contre 8,3 % il y a un an. Son chiffre d'affaires a progressé de 8,0 %, grâce notamment aux bons résultats enregistrés dans les secteurs de la confiserie, des boissons non alcoolisées et des produits frais.
Le chiffre d'affaires de Sainsbury's a progressé de 2,9 % par rapport à l'année dernière. Le deuxième plus grand distributeur alimentaire du Royaume-Uni a enregistré une croissance légèrement supérieure à celle de Morrisons, qui a progressé de 2,8 %, ce qui signifie que ces deux enseignes ont conservé des parts de marché respectives de 15,2 % et 8,4 %.
Tesco a enregistré une hausse de son chiffre d'affaires de 1,7 % ; le plus grand supermarché du Royaume-Uni détient désormais 27,8 % du marché. Aldi représente 10,6 % du marché, et le montant des achats enregistrés en caisse chez ce discounter a augmenté de 0,7 % par rapport à l'année dernière.
Les ventes à emporter de la chaîne de proximité Co-op ont progressé de 2,9 %, tandis que sa part de marché est restée stable à 5,5 %. Les ventes de Waitrose ont progressé de 2,8 %, tandis que sa part de marché est restée stable à 4,5 %. Suivant le rythme de croissance du marché global, Iceland a enregistré une hausse de 2,6 %, avec une part de marché de 2,3 %. Les ventes de produits alimentaires chez M&S**** ont augmenté de 14,8 % par rapport à l'année dernière.
*Worldpanel, Mode, marché global des vêtements scolaires (chaussures comprises), données sur les 12 semaines se terminant le 16 août 2026
**Worldpanel PanelVoice, enquête sur la rentrée scolaire, août 2026, 991 foyers interrogés, Pulse Panel. Période de terrain : du 24 août au 7 septembre 2026**
*** Worldpanel Usage Foods : 57,5 % des paniers-repas des enfants contiennent un sandwich, semaine du 9 août 2026
****Remarque : compte tenu de la part plus importante que représentent les vêtements et les articles divers dans son mix de ventes, M&S ne répond pas à la définition des « épiceries » selon la méthodologie « Till Roll » sur laquelle repose la publication des parts de marché du secteur de l’épicerie par Worldpanel. C'est pourquoi aucun chiffre de part de marché comparable n'est fourni pour M&S. Le chiffre de croissance de M&S cité dans cette mise à jour concerne uniquement les ventes de produits de grande consommation (FMCG), tandis que les chiffres relatifs aux épiceries figurant dans le tableau des parts de marché de l'épicerie couvrent l'ensemble des dépenses enregistrées aux caisses des supermarchés.
Fraser McKevitt
Responsabledes études sur le commerce de détail et la consommation, Worldpanel by Numerator


