



De vrais ménages. Un comportement réel. Une croissance réelle.
La référence mondiale en matière de comportement réel des acheteurs et des consommateurs.
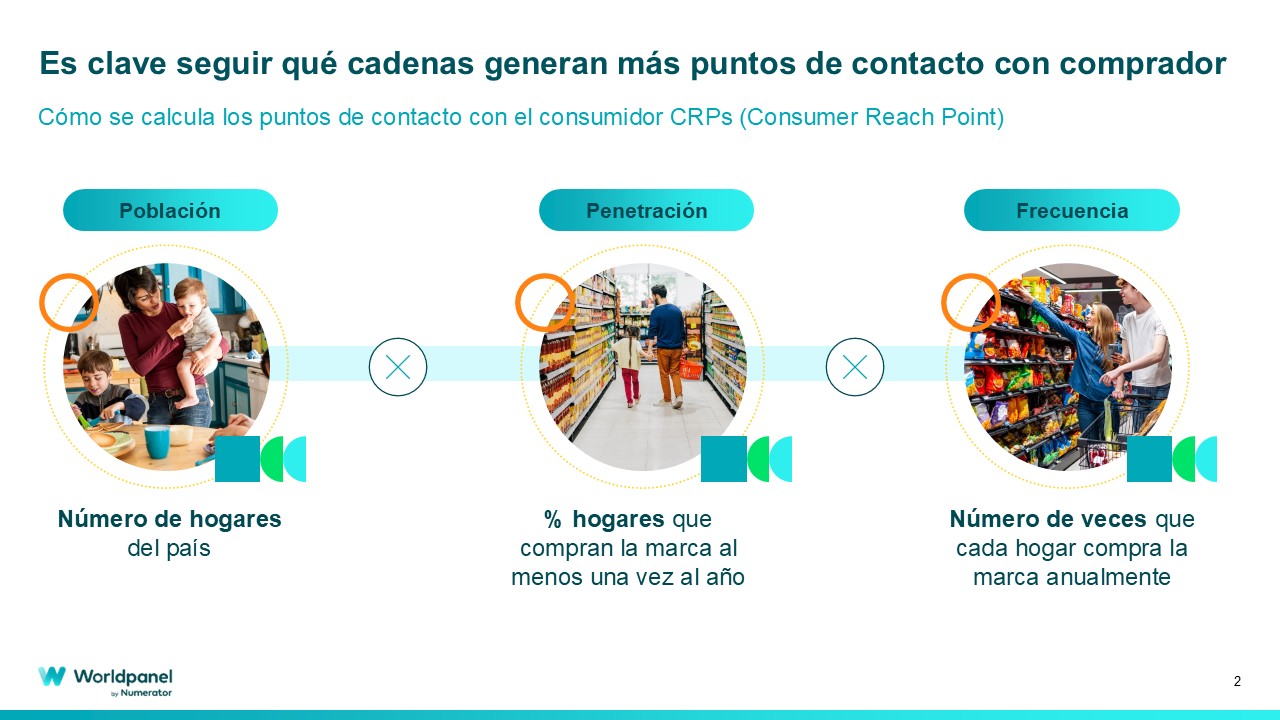
Généralement associé à notre rapport annuel « Brand Footprint », qui révèle les marques de grande consommation les plus plébiscitées par les ménages en Espagne, le CRP (consumer reach points) n’est rien d’autre que les points de contact avec le consommateur. Il s’agit de la combinaison des ménages acheteurs et de la fréquence d’achat. Il représente donc le niveau de choix des ménages, le niveau de présence et leur relation habituelle avec les marques, c’est-à-dire le niveau final de choix.
Il ne s'agit pas seulement d'une question de valeur et de volume ; cette approche peut également s'appliquer à d'autres domaines. Prenons l'exemple des chaînes de distribution : quelles sont celles qui sont les plus plébiscitées, et lesquelles attirent le plus grand nombre de visiteurs dans leurs rayons ?
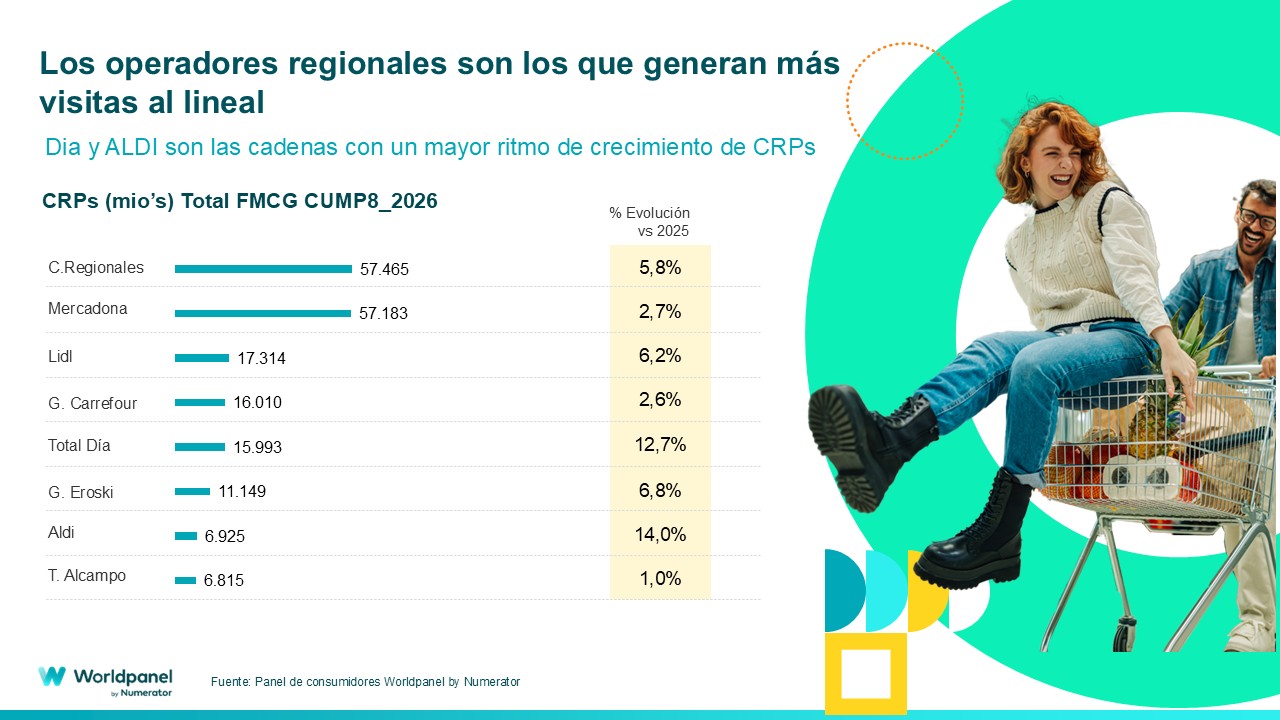
Un coup d'œil aux résultats des huit premiers mois de l'année nous montre que les enseignes qui enregistrent la plus forte croissance en termes de CRP sont Aldi, avec 14 %, et DIA, avec 12,7 %, ce qui leur permet de renforcer considérablement leur présence dans les foyers espagnols et de confirmer la pertinence de leur proposition de valeur.
Un indicateur permettant d'analyser le marché sous différents angles. Ainsi, Worldpanel by Numerator insiste beaucoup sur la possibilité de mieux exploiter les paniers d'achat. Si près de 60 % des achats sont effectués en dehors du magasin principal, ces visites des consommateurs dans d’autres établissements peuvent être mieux exploitées. Les chiffres d’Aldi et de DIA révèlent qu’ils accueillent une grande partie de ces visites ; il convient donc de déterminer quelle est la relation de cet acheteur avec l’enseigne et, à partir de là, de concevoir des stratégies visant à augmenter le nombre d’articles dans son panier, sa fréquence d’achat, etc.
Tout cela représente une opportunité de croissance sur un marché qui ne progresse pas en volume, mais qui affiche une hausse de 1,7 % en valeur jusqu'en août, cette progression étant toutefois concentrée sur l'alimentation, au détriment d'autres dépenses moins discrétionnaires telles que la parfumerie.
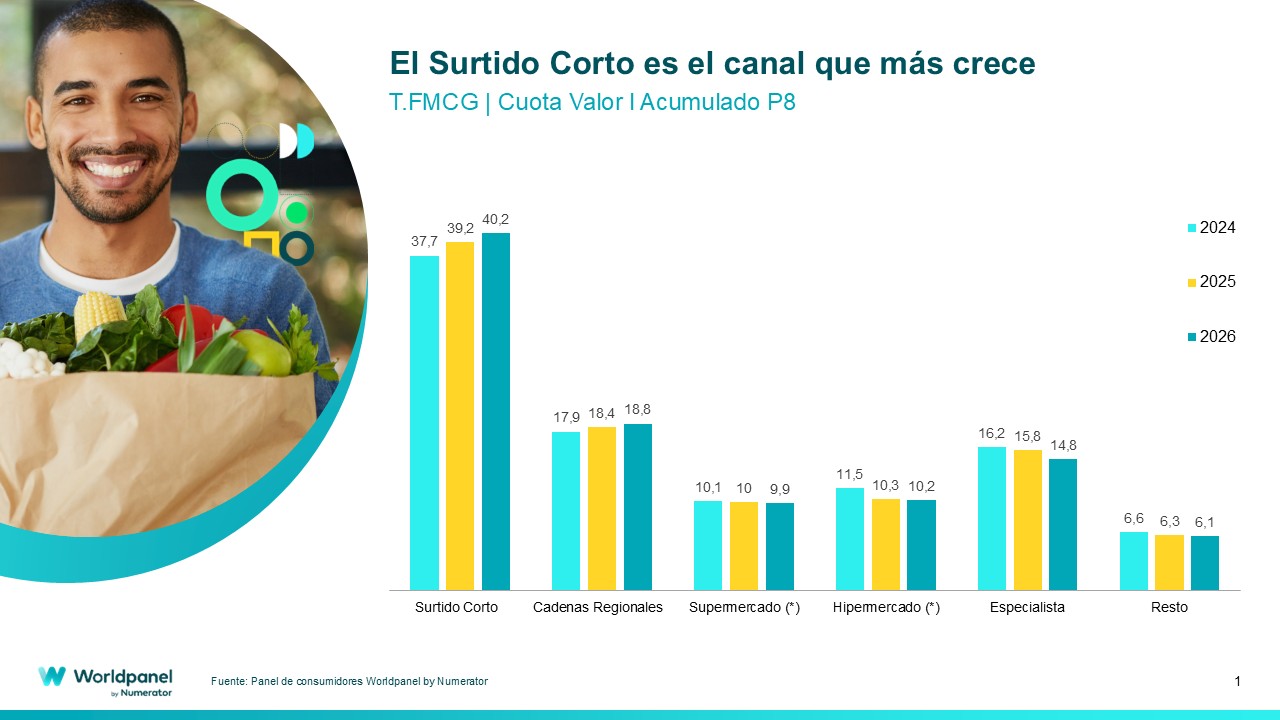
En effet, l'incertitude continue de peser sur le consommateur, qui adopte une attitude prudente en se rendant plus souvent dans les magasins avec des paniers d'achats plus fragmentés. Une situation qui favorise les chaînes proposant un assortiment restreint, dont la part de marché dépasse déjà les 40 % sur la période cumulée jusqu'en août.
De plus, les produits en édition limitée représentent plus de 70 % des dépenses consacrées aux marques de distributeur, ce qui explique que celles-ci continuent de progresser et représentent désormais 47,3 % du marché de la grande consommation jusqu'en août, contre 45,9 % pour la même période de l'année précédente.
Cette sensibilité à tout changement entraîne d'autres comportements, tels qu'une augmentation des achats liés à des promotions. Ainsi, alors qu'entre janvier et février ces achats n'enregistraient pas de hausse, ils ont repris à partir d'avril et affichent désormais une progression de 2,5 points de pourcentage par rapport à l'année précédente.
Bernardo Rodilla
,directeur des activités de vente au détail chez Worldpanel by Numerator

